

Abogado de mala fe de seguros en el Área de la Bahía
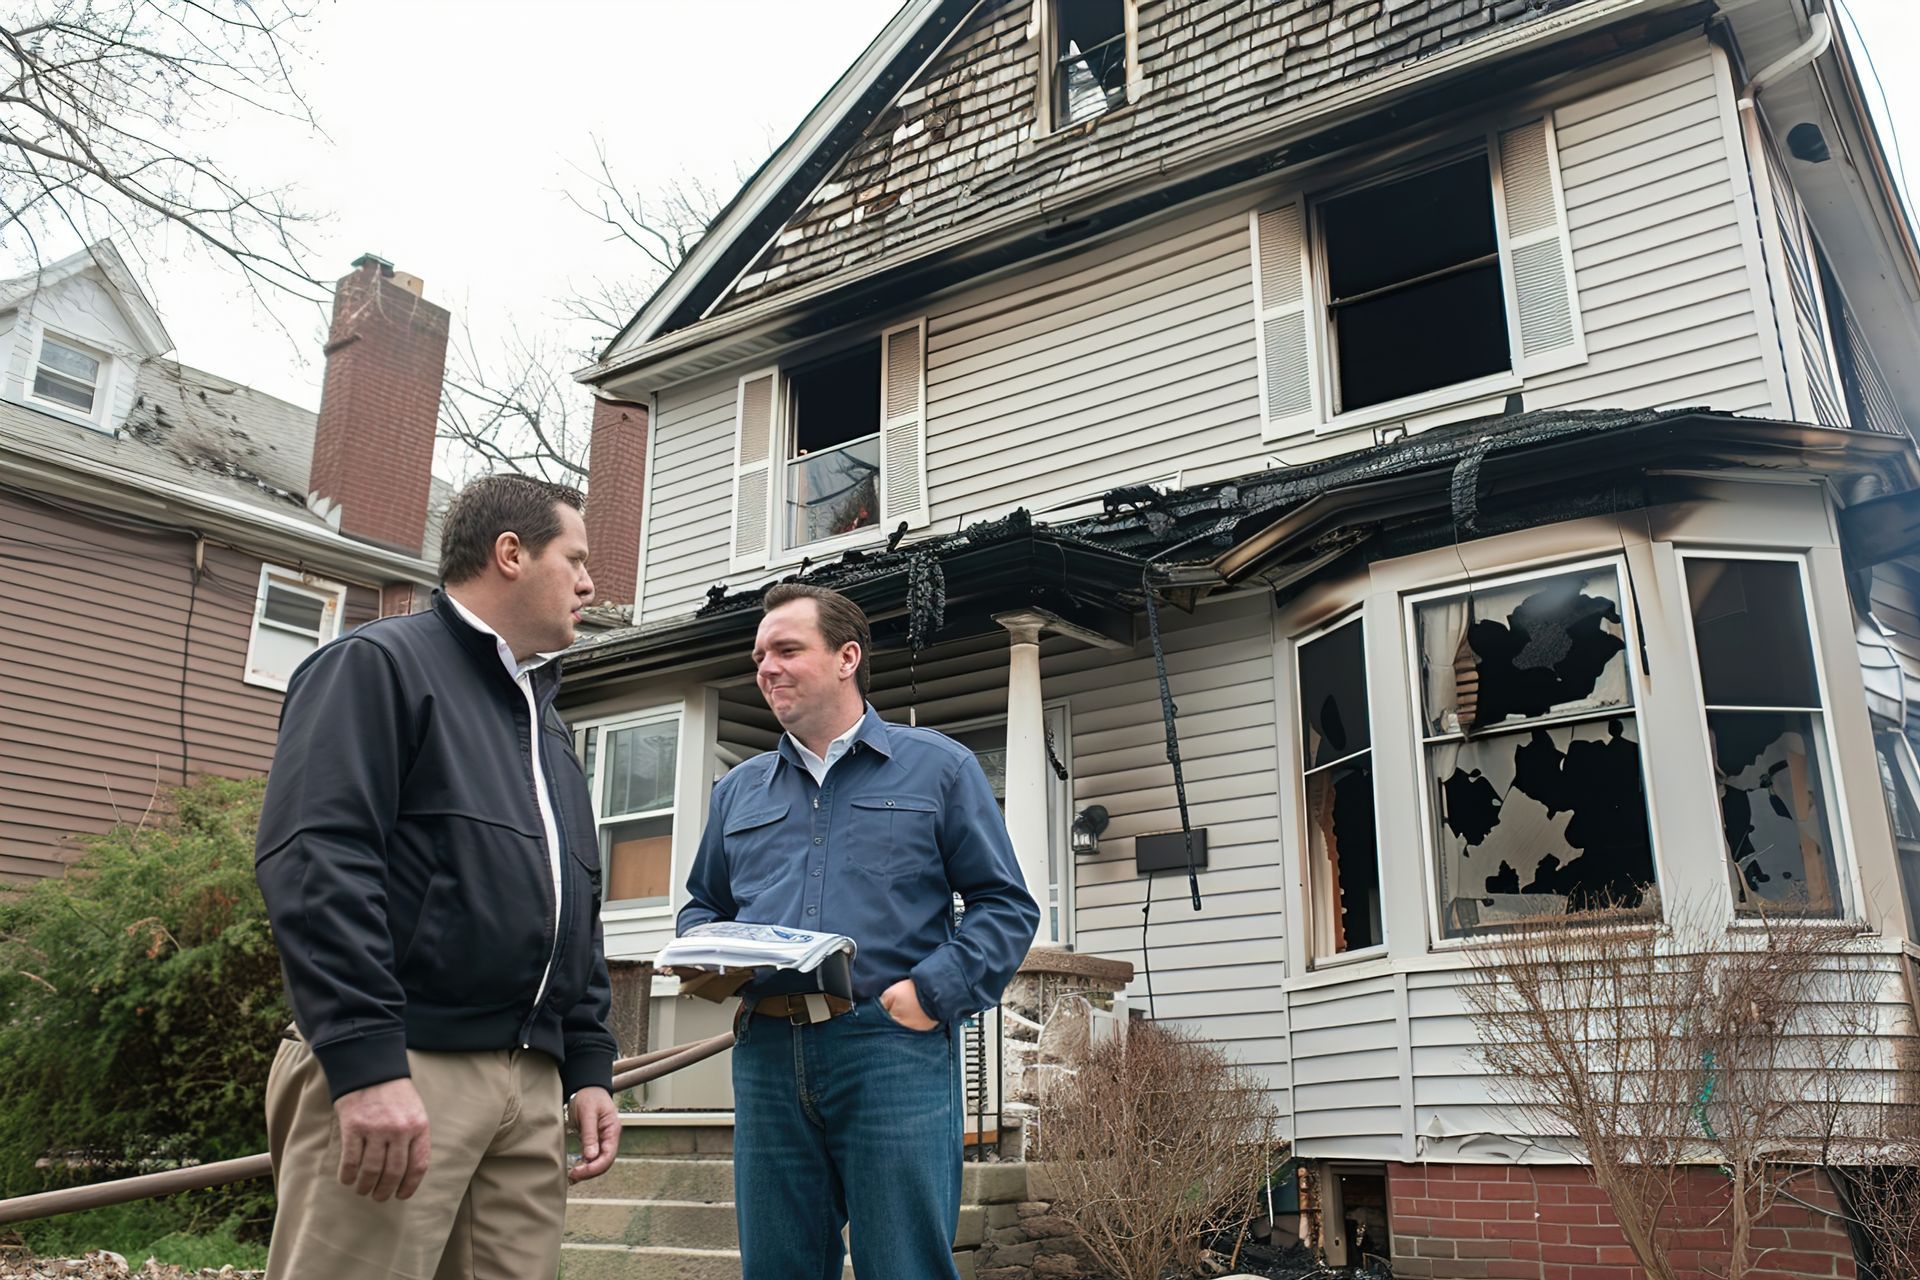
Cuando una aseguradora de vivienda deniega, retrasa o paga menos de lo que corresponde por una reclamación válida, no se trata solo de algo frustrante: puede ser ilegal. Ayudamos a los asegurados de San Francisco y el resto del Área de la Bahía a reclamar los recursos disponibles conforme a la legislación de California cuando las aseguradoras no actúan de buena fe.
En qué podemos ayudarle
y para quién es este bufete
Representamos a propietarios de viviendas en disputas con sus compañías de seguros. En concreto, atendemos dos tipos de asuntos:
Cómo ayudamos a las víctimas de lesiones en toda el Área de la Bahía
El derecho de lesiones personales abarca muchas situaciones: accidentes de tránsito, caídas, ataques de perros, accidentes en servicios de transporte compartido y más. Todas tienen algo en común: la negligencia de otra persona causó su lesión, y usted merece una indemnización que cubra todas las consecuencias.
Mala fe en el seguro de vivienda
Casos en los que una aseguradora denegó, demoró o pagó menos de lo debido, sin justificación, una reclamación válida de seguro de vivienda
Peritajes de seguros
Un proceso formal de resolución de disputas disponible en la mayoría de las pólizas de vivienda cuando las partes no están de acuerdo sobre el valor de una pérdida
Esta práctica se especializa en reclamaciones de seguros de vivienda. No atendemos casos de mala fe relacionados con seguros de propiedades comerciales ni seguros de automóvil. Si usted es propietario de una vivienda y rechazaron o pagaron de menos su reclamación por daños a la propiedad, o la dejaron estancada sin una explicación legítima, este es el lugar indicado para empezar.
Su compañía de seguros tiene obligaciones legales, no solo obligaciones de atención al cliente
Según la ley de California, toda compañía de seguros tiene el deber de actuar de buena fe y de manera justa con sus asegurados. No es una mera cortesía: es una obligación legal exigible. Cuando una aseguradora rechaza injustificadamente una reclamación válida, demora la respuesta sin justificación u ofrece un acuerdo que sabe que está muy por debajo de la pérdida real, puede estar actuando de mala fe.
Las indemnizaciones disponibles en un caso de mala fe pueden superar la cobertura de la propia póliza. Además del monto de la reclamación subyacente, el asegurado que demuestre mala fe puede tener derecho a una indemnización por daños y perjuicios consecuenciales y por angustia emocional; en casos de conducta especialmente grave, también puede tener derecho a daños punitivos.
El Código de Seguros de California también establece plazos específicos que las aseguradoras deben cumplir: acusar recibo de los reclamos, responder a las comunicaciones y tomar decisiones sobre la cobertura dentro de períodos definidos. Cuando vencen esos plazos sin que se tomen medidas significativas, vale la pena examinar la demora en sí.
Tres situaciones que vale la pena revisar
No todas las malas experiencias con una aseguradora constituyen mala fe. Pero hay ciertos patrones que se repiten con suficiente frecuencia como para que valga la pena conocerlos.
Su reclamación fue denegada sin una explicación clara
El Código de Seguros de California exige que las aseguradoras expliquen por escrito los motivos por los que rechazan una reclamación. Una carta de rechazo vaga, circular o que cite una exclusión de la póliza sin explicar cómo se aplica a su pérdida específica no es una respuesta definitiva: es el punto de partida para una revisión. La falta de un motivo claro es, en sí misma, una señal.
La oferta de acuerdo está muy por debajo de sus pérdidas reales
Las ofertas iniciales de indemnización en reclamos de propietarios suelen estar diseñadas para cerrar el reclamo rápidamente, no para reflejar el alcance total de las pérdidas. Antes de aceptar, conviene que alguien revise la oferta comparándola con su póliza, la documentación y el costo real de la restauración o reparación. Aceptar una indemnización cierra la puerta de forma permanente.
Han pasado meses y nada avanza
La ley de California establece plazos concretos para que las aseguradoras respondan: deben acusar recibo de las reclamaciones, comunicar sus decisiones y avanzar el proceso dentro de plazos específicos. Cuando una reclamación lleva meses estancada sin avances significativos, la demora no siempre se debe a un retraso administrativo. A veces es una estrategia. En cualquier caso, conviene averiguar si el plazo que ha vivido cumple con lo que exige la ley.
Cómo funcionan estos casos y cuánto cuestan
Los casos de litigios contra aseguradoras suelen comenzar con una revisión exhaustiva de la póliza, la reclamación, las comunicaciones de la aseguradora y cualquier carta de rechazo u oferta. A partir de ahí, el siguiente paso depende de lo que revele la revisión: puede ser una reclamación formal, el proceso de tasación, un litigio o una combinación de estos.
Llevamos casos de seguros de vivienda a honorarios de contingencia. No paga nada para empezar ni durante el caso. Nuestros honorarios se descuentan de lo que recuperemos, y solo si recuperamos una indemnización. Si no ganamos, no nos debe nada.
Una evaluación gratuita de su caso es el primer paso adecuado. Analizaremos lo ocurrido, le explicaremos qué dice la ley al respecto y le daremos una opinión sincera sobre si tiene un reclamo viable.
Preguntas frecuentes sobre la mala fe de las aseguradoras
¿Qué es la mala fe de las aseguradoras en California?
La mala fe de una aseguradora se refiere a una conducta que incumple su deber legal de actuar de buena fe y con trato justo hacia sus asegurados. Según la ley de California, las aseguradoras deben tramitar las reclamaciones con prontitud, investigarlas a fondo, comunicarse con honestidad y pagar de manera justa las reclamaciones válidas. Cuando una aseguradora rechaza, retrasa o paga de menos una reclamación sin justificación razonable, podría estar actuando de mala fe; y el asegurado podría tener recursos legales que van más allá del valor de la reclamación original.
Me rechazaron el reclamo de seguro de vivienda. ¿Qué puedo hacer?
Empiece por revisar detenidamente la carta de denegación. La legislación de California exige que las aseguradoras expliquen por escrito cualquier denegación. Si la explicación es vaga, se basa en una exclusión de la póliza sin aplicarla a las circunstancias específicas de su caso o simplemente no resiste un análisis minucioso, es posible impugnar la denegación. Una evaluación de su caso es la manera más rápida de saber si tiene motivos para oponerse y cómo sería ese proceso.
¿Cuánto tiempo tiene una compañía de seguros para responder a una reclamación en California?
El Código de Seguros de California establece plazos específicos. Por lo general, las aseguradoras deben confirmar la recepción de un reclamo dentro de 15 días, aceptar o rechazarlo dentro de los 40 días posteriores a recibir la prueba de la pérdida y pagar rápidamente los reclamos aceptados. Son requisitos legales, no simples recomendaciones. Si su aseguradora ha excedido estos plazos sin una explicación legítima, vale la pena examinar la demora.
¿Qué es una tasación de seguros y cuándo corresponde?
La mayoría de las pólizas de seguro de vivienda incluyen una cláusula de tasación que establece un mecanismo formal para resolver disputas sobre el valor de una pérdida cubierta, por separado de un litigio. Cuando usted y su aseguradora están de acuerdo en que la pérdida está cubierta, pero discrepan sobre su valor, el proceso de tasación permite que ambas partes presenten sus valoraciones mediante tasadores independientes y un árbitro neutral. Representamos a los asegurados durante ese proceso.
¿Atienden casos de mala fe de aseguradoras de automóviles o comerciales?
No. Nuestra práctica de litigios de seguros se centra en reclamos de seguros para viviendas. Si su disputa es con una aseguradora de automóviles o se refiere a una póliza para una propiedad comercial, no somos la opción adecuada, pero con gusto le indicaremos a quién puede acudir.
Antes de aceptar cualquier oferta, pida una segunda opinión
Una denegación no siempre es definitiva. Una oferta no siempre es justa. Y un retraso no siempre es inevitable. Si alguna de estas situaciones describe su relación actual con la aseguradora, revisar su caso no le cuesta nada y le permite saber si tiene más opciones de las que le ha indicado su compañía de seguros.
Nuestro equipo recopila su información, Gene revisa los detalles y el bufete da seguimiento a los casos en los que puede ayudar. Sin costo ni compromiso.